「長期金利3%」なのに個人向け国債の利率が3%を超えないのはなぜ?
概要
今回は「長期金利3%」というニュースと、証券会社で見かける個人向け国債の利率がなぜ一致しないのかについて紹介していきます。
自分も2026年9月に長期金利が一時3%に迫ったというニュースを見て、証券会社のサイトで個人向け国債の利率を確認してみたところ、思っていたよりだいぶ低くてなんで?となりました。
調べてみると、ニュースで言う「3%」と個人向け国債の利率は、そもそも別の指標で、そこに割引・タイムラグ・年限差が積み重なっていることが分かりました。
財務省の一次情報を確認しながら、2026年9月時点の実際の数字とあわせて整理していきます。
それではやっていきましょう!
目次
1. 「長期金利3%」はそもそも何を指す数字なのか
1-1. ニュースの「3%」は機関投資家間の市場実勢利回り
ニュースで報じられる「長期金利3%」は、新発10年国債の市場(機関投資家間の債券市場)での取引利回りのことです。
実際に財務省が2026年9月1日に実施した10年利付国債(第383回)の入札結果を見ると、平均落札価格に対応する利回りは2.995%、最低落札価格ベースでは3.011%まで達していました。
参考:財務省「10年利付国債(第383回)の入札結果」mof.go.jp
つまり「長期金利3%」というのは、銀行・生保・年金基金などプロ同士が売買する市場の実勢を示す指標であって、個人が証券会社の窓口やアプリで買う商品の利率そのものではありません。
1-2. 個人向け商品の利率は「計算式」で決まる
個人向け国債の利率は、この市場の指標をベースに計算式で機械的に決まる仕組みになっています。
指標がそのまま反映されるわけではないので、市場が3%でも個人向けの利率がそれより低くなるのは、実は制度として当然なんですよね。
次の章から、その計算式の中身を具体的に見ていきます。
2. 個人向け国債(変動10年)は「基準金利×0.66」で決まる
2-1. 0.66倍になる仕組み
財務省の公式情報によると、個人向け国債「変動10年」の第2回目以降の適用利率は次の式で決まります。
変動10年の適用利率
1 | 適用利率 = 基準金利 × 0.66(下限0.05%) |
つまり市場の指標金利がそのまま反映されるのではなく、約66%に割り引かれた利率になります。
ちなみに固定5年は「基準金利-0.05%」、固定3年は「基準金利-0.03%」という、また別の式で決まっていて、変動10年だけが特別に低いわけではなく、そもそも3タイプとも計算式が違います。
2-2. 前月までの入札結果を使う「1ヶ月ラグ」
もうひとつ見落としがちなのが、基準金利の参照タイミングです。
基準金利には「前月までの入札結果」を使うので、リアルタイムの市場利回りより1ヶ月程度遅れるタイムラグが発生します。
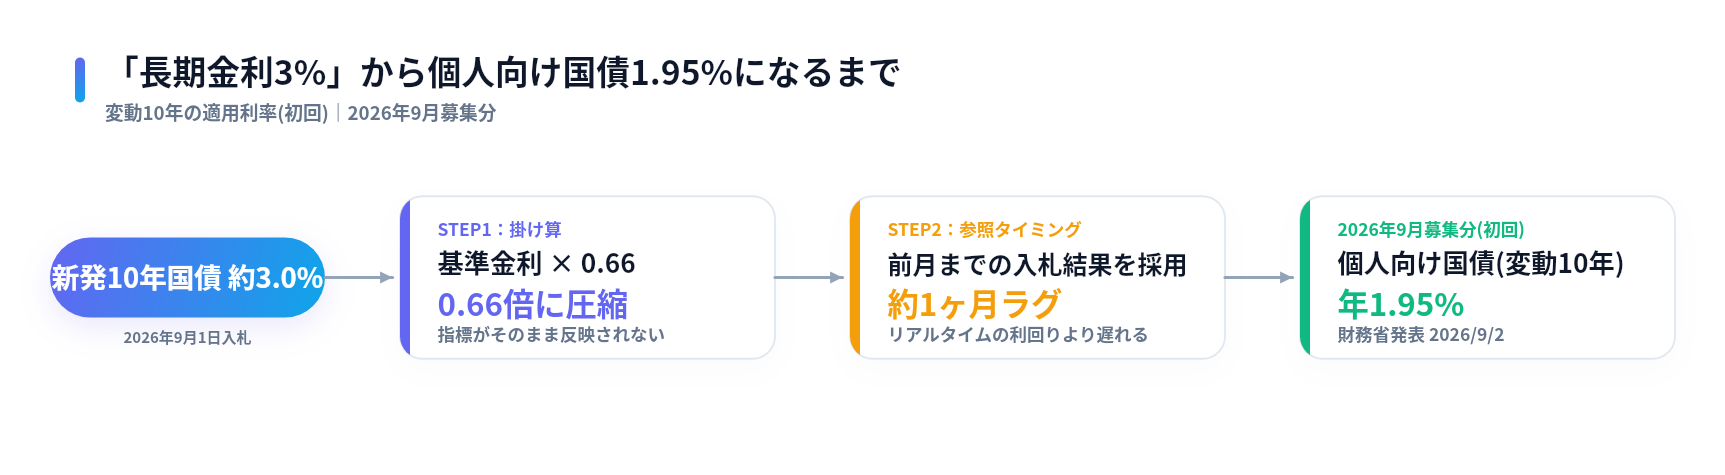
だから市場が3%でも、個人向け変動10年の表示利率はそれよりかなり低く出てくるわけです。
2-3. 2026年9月募集分で実際に比べてみる
言葉で説明するより、実際の数字を並べたほうが分かりやすいと思うので、2026年9月募集分の条件を一覧にしました。
参考:財務省「個人向け国債の発行条件等」(2026年9月2日発表)mof.go.jp
| 商品 | 2026年9月の利率 | 計算式 |
|---|---|---|
| 新発10年国債(市場実勢・参考) | 約3.0%(平均落札2.995%) | 入札における需給で決定 |
| 個人向け国債・変動10年 | 1.95% | 基準金利×0.66 |
| 個人向け国債・固定5年 | 2.24% | 基準金利-0.05% |
| 個人向け国債・固定3年 | 1.96% | 基準金利-0.03% |
新発10年国債の実勢利回りと、個人向け国債(変動10年)の利率には、この時点で1%以上の差があることが分かります。
印象が違いますよね。
減りますよね。
3. 固定5年・固定3年はそもそも年限が違う
固定5年・固定3年の個人向け国債は、10年債とは別のイールドカーブ上の利率です。
一般的に短い年限ほど利回りは低くなる傾向があるので、「長期金利3%」という10年物の指標と単純比較できるものではありません。
- 変動10年
- 10年物の指標に連動(0.66倍)。半年ごとに利率が見直される
- 固定5年・固定3年
- それぞれの年限に応じた別の基準金利から一定幅を差し引いて決定。発行時に利率が固定される
固定5年・固定3年の利率が3%を超えないのは、年限が違う時点である意味当然の話、というわけです。
4. 証券会社の既発債にはスプレッドが乗ることもある
すでに発行済みの国債(既発債)を証券会社経由で購入する場合、市場実勢利回りに証券会社の利ざや(スプレッド)が上乗せされた価格で提示されることがあります。
このため、投資家が実際に得られる利回りは、ニュースで報じられる指標よりやや低めに出ることもあります。
ちなみに個人向け国債は証券会社・銀行を問わず国が発行条件を統一しているので、この章のスプレッドの話は主に「証券会社の店頭で流通している通常の利付国債(既発債)」を買う場合の注意点になります。
まとめ
- 「長期金利3%」は機関投資家間の市場指標であり、個人向け国債の利率そのものではない
- 変動10年は「基準金利×0.66」で決まり、約66%に圧縮される
- 基準金利は前月までの入札結果を使うため、リアルタイムより約1ヶ月遅れる
- 固定5年・固定3年はそもそも年限が違うため、10年物の指標と単純比較できない
- 証券会社の既発債にはスプレッドが乗ることもある
自分も最初はニュースの数字をそのまま個人向け国債の利率だと思い込んでいたのですが、調べてみると制度としてちゃんと理由があって、納得しました。
金利のニュースを見るたびに毎回計算式まで追うのは大変ですが、少なくとも「指標≠個人向け商品の利率」ということだけ覚えておくと、証券会社の画面を見た時納得できます。
以上となります。
国債の利回りが上がってきたので、安全資産として使うのもありですよね!
それではお疲れさまでした。